 どうも、管理人の「スノー」です。
今の僕の金融資産は、NISAと現金を合わせて約470万円です。
-
- 会社が生き残れば、95歳時点で約2,600万円の資産が残る
- しかし会社が潰れて退職金が消えると、95歳時点で残高わずか35万円
-
- 65歳時点のリアルな着地見込み額と、退職金の驚きの手取り額
- 95歳までの資産寿命シミュレーション(標準・ゆとり・最悪の3パターン)
- 65歳以降の「妻の控除・加給年金」と、意外と知らない国保の落とし穴
- AIに指摘された「浮かれるな、3つのリアルな警告」
Geminiに投げた「56歳のリアルな現状と前提条件」
AIに綺麗な一般論を言わせても意味がないので、まずは僕の現在の資産状況と今後の見通しを包み隠さず入力しました。
- 年齢・家族構成: 僕(56歳)、妻(1歳5ヶ月下)。末っ子が来春就職し、夫婦2人暮らしへ。
- 住まい: 持ち家(住宅ローンは完済済み)。
- 現在の金融資産(合計470万円):
- NISA(オルカン):約150万円
- 待機資金(現金):約120万円(※現在ここから月8万円ずつ積立中)
- 手元現金(生活防衛資金):約200万円
- 今後の積立計画: 現在は待機資金120万円から毎月8万円を市場に戻しており、来春から教育費がなくなるので、給料からの「月8万円(年間96万円)」をNISA積立へ。
- 60歳定年時の見込み:
- 会社が潰れなければ、勤続35年で退職金2,000万円。
- 60歳〜65歳までは再雇用で継続勤務予定。条件は月給30万円+ボーナス4ヶ月(年収約480万円)
- 65歳からの年金(ねんきん定期便ベース):
- 僕:月17.5万円
- 妻:月10.5万円
- 夫婦合計:月28万円
ちなみに、直近の僕の「リスク管理(現金退避)」の経緯も伝えた。
実は僕、少し前のトランプ政権下でのイランをめぐる中東情勢の緊迫化(トランプ危機)のとき、「ここからさらに二番底の暴落が来るかもしれない」と警戒し、それまで積み立てていたNISA資金(約270万円)を一旦すべて現金に退避(解約)させました。
そのときは、投資の神様ウォーレン・バフェットも現金比率を極限まで高めていた時期ですし、地政学リスクに対するリスクヘッジとしては悪くない判断だと思っていました。(ただ、その後、急激に回復した。。。)
その後、相場の様子を見ながら150万円をオルカンに戻し、残りの120万円は暴落に備えた待機資金としてキープしていましたが、現在はその120万円から毎月8万円ずつ、時間分散(ドルコスト平均法)で市場に戻している最中です。このリアルな運用状況もAIにインプットしました。
Geminiが弾き出した「65歳時点のシミュレーション結果」
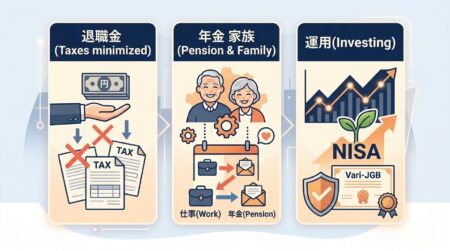 この条件をもとにGeminiが計算してくれた、65歳時点(約8年半後)の着地見込みがこちらです。
① 勤続35年・退職金2,000万円の「手取り」について
まず驚いたのが、退職金の税金です。
勤続35年の場合、「退職所得控除」という強力な非課税枠が1,850万円も適用されます。
-
- 退職金2,000万円 − 控除1,850万円 = 150万円
- 課税対象はその半分(1/2)の75万円だけ
- かかる税金(所得税・住民税):約11.3万円
つまり、手取りで約1,989万円がほぼ丸ごと残ります。 長年同じ会社にしがみついてきた「社畜の勲章」です。税制面でめちゃくちゃ優遇されていました。
② 65歳時点の総資産は約3,500万円に到達(取らぬ狸の皮算用)
来春以降、給料から月8万円のNISA積立を65歳まで継続できた場合(投資元本は合計1,038万円)の着地見込みは以下の通りです。
| 資産の内訳 | 65歳時点の見込み額(年利4%想定) | 備考 |
|---|---|---|
| NISA(オルカン) | 約1,289万円 | 元本1,038万円(待機120万含む)+運用益 |
| 退職金(手取り) | 約1,989万円 | 勤続35年・控除適用後 |
| 手元現金 | 200万円 | 生活防衛資金 |
| 合計 | 約3,478万円 | 持ち家(ローン完済)別 |
「65歳以降の妻の控除」と、同世代がハマる制度の仕様
ここでふと疑問に思ったのが、「65歳で年金をもらい始めたあと、妻の扶養や控除はどうなるのか?」という点です。Geminiに制度を洗ってもらったところ、得するポイントと意外な落とし穴の両方が見えてきました。
① 税金上の「配偶者控除」はずっと使える(年5万〜7万円の節税)
妻の年金は月10.5万円(年額126万円)。65歳以上の公的年金等控除(110万円)を引くと所得は16万円になり、配偶者控除の基準内に余裕で収まります。
そのため、65歳以降も僕の年金から引かれる所得税・住民税で「配偶者控除」が適用され、年間5万〜7万円ほど税金が安くなります。(毎年秋に届く「扶養親族等申告書」の提出だけでOK)
② 妻が65歳になるまでの1年5ヶ月間は「加給年金」が出る
僕が65歳になって年金をもらい始めてから、1歳5ヶ月下の妻が65歳になるまでの間、厚生年金に20年以上加入している僕には、いわゆる家族手当である「加給年金(年額約38万〜42万円前後・月3万円ちょっと)」が上乗せされます。
③ 65歳で退職すると「国民健康保険」に扶養の概念がない
これも盲点でした。65歳で会社を完全に辞めて「国民健康保険(国保)」に切り替わると、国保には「扶養」という仕組みがありません。 夫婦それぞれが自分の年金額に応じた保険料を払う必要があります。
(※もし65歳以降も週20時間以上働いて会社の健康保険に入り続ければ、妻を扶養に入れられるので保険料はかなり浮きます)
年金生活者の「平均消費金額」から、65歳以降の資産の目減り具合を可視化してみた
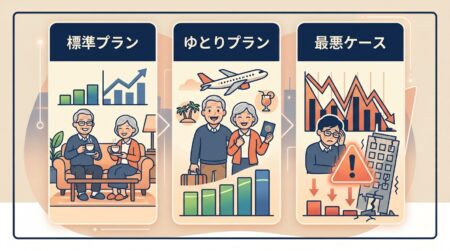 65歳時点で約3,478万円の資産ができるとはいえ、本当に死ぬまでお金が持つのか?
そこで、総務省の「家計調査(2025年平均)」における65歳以上の夫婦無職世帯の平均消費支出(月約26.4万円)をベースに、65歳から95歳までの資産の目減り具合(資産寿命)をGeminiにシミュレーションしてもらいました。
前提として、僕の年金(夫婦合計・額面28万円)から税金や社会保険料を引いた手取り(可処分所得)は約24.2万円と見積もっています(※妻が65歳になるまでの1年5ヶ月間は、僕の手取り15.5万円+加給年金3.2万円=月18.7万円で計算)。
あえて65歳以降は一切投資で増やさない「運用利回り0%(現金取り崩しのみ)」という超保守的な条件で弾き出した3パターンの推移がこちらです。
-
- パターンA(標準): 会社が生き残り、平均どおり月26.4万円使う(毎月約2.2万円の赤字)
- パターンB(ゆとり): 会社が生き残り、旅行や趣味・インフレで月30.0万円使う(毎月約5.8万円の赤字)
- パターンC(真の最悪): 60歳で会社が潰れて退職金ゼロ&再雇用も消滅(60歳で積立ストップし、65歳時点の資産920万円スタート)+月26.4万円使う
| 年齢 | パターンA(平均消費 26.4万/月) | パターンB(ゆとり消費 30.0万/月) | パターンC(会社消滅・真の最悪ケース) |
|---|---|---|---|
| 65歳(スタート) | 3,478万円 | 3,478万円 | 920万円 |
| 67歳(妻も年金開始) | 3,332万円 | 3,245万円 | 774万円 |
| 70歳 | 3,252万円 | 3,036万円 | 694万円 |
| 75歳 | 3,120万円 | 2,688万円 | 562万円 |
| 80歳 | 2,988万円 | 2,340万円 | 431万円 |
| 85歳 | 2,856万円 | 1,993万円 | 299万円 |
| 90歳 | 2,724万円 | 1,645万円 | 167万円 |
| 95歳 | 2,592万円 | 1,297万円 | 35万円 |
可視化してわかった「圧倒的な安心感」と「紙一重の現実」
数字を並べてみて、明暗がクッキリ分かれました。
-
- 会社が順調なら、平均生活(月26.4万円)で95歳に約2,600万円残る。
しかも総務省の平均消費支出(26.4万円)には住居費(家賃など)も含まれているため、住宅ローン完済済みの持ち家であれば、実際はもっとお金が減りません。 - 毎月30万円の「ゆとり生活」をしても、95歳で約1,300万円以上残る。
多少のインフレや夫婦での旅行を楽しんでも、資産寿命は100歳を超えても余裕で持ちます。 - ただし「会社消滅(パターンC)」だと、95歳で残高35万円の紙一重になる。
会社が潰れて退職金と60歳以降の再雇用積立が吹き飛んだ場合、65歳時点の資産は約920万円。それでも年金(手取り約24.2万円)のおかげで95歳まではギリギリ破綻しませんが、家の大規模リフォームや介護費用が出たら一気に赤字転落する「紙一重のライン」です。
- 会社が順調なら、平均生活(月26.4万円)で95歳に約2,600万円残る。
AIに指摘された「浮かれるな、3つのリアルな落とし穴」
 シミュレーションと資産推移が見えたところで、最後に「辛口FPモード」のGeminiから3つのシビアな警告を受けました。
「退職金2,000万円も、再雇用年収480万円も、すべて『今の会社が生き残り、現在の規定を維持していること』が前提です。もし60歳前に会社が傾けば、退職金だけでなく60歳〜65歳の積立原資も失います」
実際、先ほどの「パターンC(会社消滅ケース)」の試算では、95歳時点で残り35万円というヒヤヒヤの展開になりました。だからこそ、会社以外の収入源や支出のコントロールが重要になります。
「中東リスクを見て一度現金退避されたのはリスク管理として合理的ですが、相場は予想以上に早く回復することもあり、タイミングを計り続けるのはプロでも至難の業です。60歳で手にする退職金2,000万円を同じ感覚で一括投資すると、大きな値動きに神経をすり減らすことになります」
まとめ:老後を無理なく生き抜くための結論
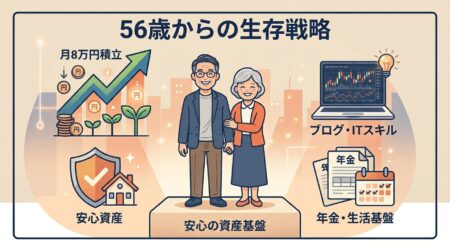 今回のGeminiとの壁打ちを通じて、56歳からの僕の生存戦略はスッキリと固まりました。
-
- 退職金2,000万円は「もらえたらラッキーなボーナス」と割り切る。
会社に過度な期待はせず「手取り1,989万円が入ったら最高だな」くらいの距離感で60歳までの4年間を駆け抜ける。 - 「待機資金→給料」の月8万円積立を淡々と完走する。
来春からは教育費から解放されるので、給料からの月8万円積立を頑張る。万が一60歳前に会社が潰れても、それまで積み上げた資産(約720万円+現金200万円)が最低限の防波堤になる。 - ブログとITスキルで「月数万円の稼ぐ力」を残す。
会社消滅ケースでも「月に3万〜5万円」を自分の力で稼げるパイプがあれば、紙一重の老後が一気に余裕の老後に変わります。このブログも再始動しましたし、小さな収入源を育てておくことが最大の精神安定剤になります。
- 退職金2,000万円は「もらえたらラッキーなボーナス」と割り切る。